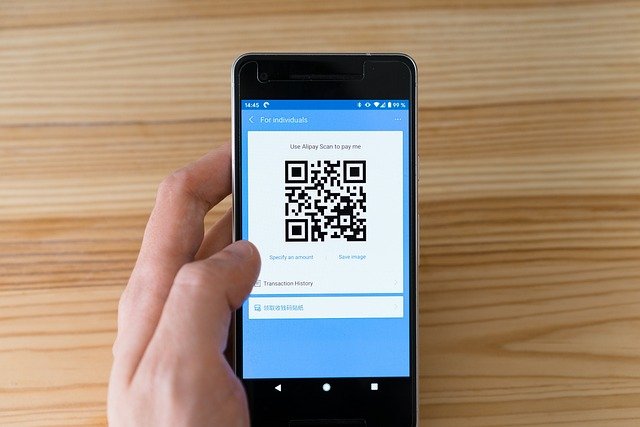
ന്യൂഡൽഹി: ഏകീകൃത പണമിടപാട് സംവിധാനത്തിന്റെ (യുപിഐ) ആവാസവ്യവസ്ഥയുടെ ദീർഘകാല സാമ്പത്തിക സുസ്ഥിരത ഉറപ്പാക്കുന്നതിനൊപ്പം സാധാരണ ഉപയോക്താക്കൾക്ക് സൗജന്യമായി തുടരുന്നതിനുമായി, കേന്ദ്ര സർക്കാരും ദേശീയ പണമിടപാട് കോർപ്പറേഷനും (എൻപിസിഐ) പുതുക്കിയ വ്യാപാരി കിഴിവ് നിരക്ക് (എംഡിആർ) ഘടന അവതരിപ്പിച്ചു. 2026 സെപ്റ്റംബർ പകുതിയോടെ പ്രഖ്യാപിച്ച ഈ ചട്ടക്കൂട് 2026 ഒക്ടോബർ 15 മുതൽ പ്രാബല്യത്തിൽ വരും.

2020 ജനുവരിയിൽ യുപിഐയുടെ പൂജ്യം-എംഡിആർ സംവിധാനം നിലവിൽ വന്നതിന് ശേഷമുള്ള ആദ്യ ഘടനാപരമായ മാറ്റമാണിത്. ₹2,000-ന് മുകളിലുള്ള റുപേ ഡെബിറ്റ് കാർഡ്, യുപിഐ ഇടപാടുകൾക്ക് വ്യാപാരികളിൽ നിന്ന് എംഡിആർ ഈടാക്കാമെന്ന് സെപ്റ്റംബർ പകുതിയോടെ ധനമന്ത്രാലയം അറിയിച്ചതിന് പിന്നാലെയാണ് ഈ നടപടി. എൻപിസിഐയുടെ യുപിഐ, സേവന നിർവഹണ സമിതി ഇപ്പോൾ നിരക്കുകളും ബാധകമാകുന്ന വിഭാഗങ്ങളും അന്തിമമാക്കിയിട്ടുണ്ട്.
## ഉപഭോക്താക്കൾക്ക് സൗജന്യമായി തുടരുന്നത്
പണമടയ്ക്കുന്നവർക്കോ പണം സ്വീകരിക്കുന്നവർക്കോ ഒരു അധിക ചെലവും വരുത്താതെ, മാറ്റങ്ങൾ വ്യാപാരികളുടെ ഭാഗത്ത് മാത്രമാണ് ബാധകമാകുന്നതെന്ന് അധികൃതർ ആവർത്തിച്ച് വ്യക്തമാക്കിയിട്ടുണ്ട്. ചട്ടക്കൂടിലെ പ്രധാന ഉപഭോക്തൃ സംരക്ഷണങ്ങൾ:
– എല്ലാ യുപിഐ പണമടയ്ക്കലുകളും പണമടയ്ക്കുന്നവർക്ക് പൂർണമായും സൗജന്യമായി തുടരും.
– ബാങ്കുകൾക്കോ യുപിഐ പ്രയോഗ ദാതാക്കൾക്കോ ഉപയോക്താക്കളിൽ നിന്ന് ഇടപാട് ഫീസോ വേദി ഫീസോ മറ്റേതെങ്കിലും ചാർജുകളോ ഈടാക്കാൻ കഴിയില്ല.
– വ്യക്തികൾ തമ്മിലുള്ള (പി2പി) ഇടപാടുകൾക്കും വ്യക്തികളിൽ നിന്ന് വ്യാപാരികളിലേക്കുള്ള (പി2എം) പണമടയ്ക്കലുകൾക്കും ഇത് ബാധകമാണ്.
– സൗജന്യ വിഭാഗങ്ങളിൽ പണം സ്വീകരിക്കുന്നവരും ചാർജുകളിൽ നിന്ന് സംരക്ഷിക്കപ്പെടും.
– വ്യക്തികൾക്കുള്ള സൗജന്യ ഉപയോഗത്തിന് പ്രതിമാസ പരിധിയോ ക്വാട്ടയോ ഇല്ല. എന്നാൽ, അപകടസാധ്യതാ നിയന്ത്രണത്തിനായി നിലവിലുള്ള ദൈനംദിന ഇടപാട് പരിധികൾ (വിഭാഗം അനുസരിച്ച് സാധാരണയായി ₹1 ലക്ഷം മുതൽ ₹5 ലക്ഷം വരെ) തുടരും.
## മൊത്തത്തിൽ സൗജന്യമായി തുടരുന്നവ
യുപിഐ പ്രവർത്തനത്തിന്റെ വലിയൊരു ഭാഗം ഈ ചട്ടക്കൂട് ബാധിക്കുന്നില്ല:
– എല്ലാ പി2പി ഇടപാടുകളും തുകയുടെ വലിപ്പം നോക്കാതെ സൗജന്യമായി തുടരും — യുപിഐയുടെ അളവിന്റെയും മൂല്യത്തിന്റെയും ഏറ്റവും വലിയ പങ്ക് ഈ വിഭാഗത്തിലാണ്.
– ₹2,000 വരെയുള്ള പി2എം ഇടപാടുകൾ ഉപഭോക്താക്കൾക്കും വ്യാപാരികൾക്കും സൗജന്യമായി തുടരും.
– ചതുരാങ്കിത കോഡ് (ക്യുആർ) വഴി പ്രതിമാസം ₹1 ലക്ഷം വരെ സ്വീകരിക്കുന്ന പി2പിഎം വിഭാഗത്തിലെ ചെറുകിട വ്യാപാരികൾ എംഡിആറിൽ നിന്ന് പൂർണമായി ഒഴിവാക്കപ്പെടും.
– സർക്കാർ കണക്കുകൾ പ്രകാരം, മൊത്തം പി2എം ഇടപാടുകളിൽ ഏകദേശം 95–96 ശതമാനവും പുതിയ ചാർജുകൾ ബാധിക്കില്ല.
– യൂട്ടിലിറ്റി ബില്ലുകൾ, വരിക്കാരാകൽ സേവനങ്ങൾ, ആവർത്തന നിക്ഷേപ പദ്ധതികൾ (എസ്ഐപി) എന്നിവയുൾപ്പെടെ യുപിഐ നിർദേശം/സ്വയമേവ-പണമടയ്ക്കൽ വഴിയുള്ള ആവർത്തന പണമടയ്ക്കലുകൾക്ക് എംഡിആർ ഉണ്ടാകില്ല.
## പുതിയ ചാർജ് ബാധകമാകുന്നത് എവിടെ
വ്യാപാരികളുടെ ചില പ്രത്യേക ഇടപാട് വിഭാഗങ്ങളിൽ മാത്രമാണ് എംഡിആർ ഘടന പുതിയ ചാർജുകൾ കൊണ്ടുവരുന്നത്:
– **₹2,000-ന് മുകളിലുള്ള സാധാരണ പി2എം ഇടപാടുകൾ**: 0.4 ശതമാനം എംഡിആർ ബാധകമാകും. ഉദാഹരണത്തിന്, ₹3,000 പണമടയ്ക്കലിന് വ്യാപാരി ₹12 നൽകേണ്ടിവരും; ₹50,000 പണമടയ്ക്കലിന് ചാർജ് ₹200 ആയിരിക്കും.
– **₹75,000-വും അതിനു മുകളിലുമുള്ള ഇടപാടുകൾ**: 0.4 ശതമാനം നിരക്ക് ബാധകമാണെങ്കിലും ഇടപാടിന് ₹300 എന്ന പരിധി വരെയായി ഇത് പരിമിതപ്പെടുത്തിയിരിക്കുന്നു.
– **അവശ്യ, കുറഞ്ഞ ലാഭ മാർജിനുള്ള മേഖലകൾ** — റെയിൽവേ, വാർത്താവിനിമയം, ഇൻഷുറൻസ്, ഇന്ധനം, കാർഷിക ഉപാധികൾ എന്നിവ ഉൾപ്പെടെ — ₹2,000-ന് മുകളിലുള്ള ഇടപാടുകൾക്ക് ശതമാന നിരക്കിന് പകരം ഒരു ഇടപാടിന് നിശ്ചിത ₹5 നിരക്കിൽ എംഡിആർ ഈടാക്കും.
– **മൂലധന വിപണിയുമായി ബന്ധപ്പെട്ട പണമടയ്ക്കലുകൾ** — നിക്ഷേപ ഫണ്ടുകൾ, സെക്യൂരിറ്റികൾ, സെബിയിൽ രജിസ്റ്റർ ചെയ്ത ഓഹരി ബ്രോക്കർമാർ, ഡീലർമാർ എന്നിവ വഴിയുള്ളവ ഉൾപ്പെടെ — 0.02 ശതമാനം എന്ന കുറഞ്ഞ നിരക്കിൽ, ₹300 പരിധിയോടെ എംഡിആർ ബാധകമാകും.
എംഡിആർ വ്യാപാരി സ്വീകരണ ബാങ്കിന് നൽകുന്നതാണെന്നും, ബാങ്കുകൾ, പണമടയ്ക്കൽ സേവന ദാതാക്കൾ, പ്രയോഗ ദാതാക്കൾ എന്നിവയുൾപ്പെടെ ആവാസവ്യവസ്ഥയിലെ പങ്കാളികൾക്കിടയിൽ ഇത് വീതിക്കപ്പെടുമെന്നും അധികൃതർ വ്യക്തമാക്കിയിട്ടുണ്ട്. അടിസ്ഥാന സൗകര്യങ്ങൾ, സൈബർ സുരക്ഷ, തട്ടിപ്പ് തടയൽ, ഉപഭോക്തൃ സേവനം എന്നിവയ്ക്കായി ഈ തുക ഉപയോഗിക്കും. ഇത് സർക്കാരോ എൻപിസിഐയോ ഈടാക്കുന്ന നികുതിയോ ചാർജോ അല്ല, മാത്രമല്ല ഈ ചെലവ് വ്യാപാരികൾ ഉപഭോക്താക്കളിലേക്ക് കൈമാറാതിരിക്കാൻ ബാങ്കുകൾക്ക് നിർദേശം നൽകിയിട്ടുമുണ്ട്.
## തെറ്റിദ്ധാരണകൾ തിരുത്താൻ സർക്കാർ നടപടി
ആഴ്ചകളോളം നീണ്ട ഓൺലൈൻ ഊഹാപോഹങ്ങൾക്ക് ശേഷമാണ് ഈ പ്രഖ്യാപനം വന്നത്; ഇത്തരം ഊഹാപോഹങ്ങൾ “പൂർണമായും തെറ്റും അടിസ്ഥാനരഹിതവും തെറ്റിദ്ധരിപ്പിക്കുന്നതും” ആണെന്ന് ധനമന്ത്രാലയം നേരത്തെ തള്ളിക്കളഞ്ഞിരുന്നു. ചട്ടക്കൂട് അന്തിമമായതോടെ, സർക്കാർ സാമൂഹിക മാധ്യമ പോസ്റ്റുകളും വാർത്താ വിതരണ-പ്രക്ഷേപണ മന്ത്രാലയത്തിന്റെ അനുബന്ധ ചിത്രീകരണങ്ങളും ഉൾപ്പെടെയുള്ള ഔദ്യോഗിക മാധ്യമങ്ങൾ പൊതുജനങ്ങളുടെ ആശങ്കകൾ നേരിട്ട് അഭിസംബോധന ചെയ്യുകയും ഇനിപ്പറയുന്നവ സ്ഥിരീകരിക്കുകയും ചെയ്തു:
– സാധാരണ ഉപഭോക്താക്കൾക്ക് യുപിഐ പണമടയ്ക്കലുകൾക്ക് ചാർജ് ഈടാക്കില്ല.
– പണമടയ്ക്കുന്നവർക്കും സ്വീകരിക്കുന്നവർക്കും സ്വന്തം അക്കൗണ്ടുകൾ തമ്മിലുള്ള കൈമാറ്റത്തിനും യുപിഐ സൗജന്യമായി തുടരും.
– യുപിഐ പ്രയോഗ ദാതാക്കൾക്ക് യുപിഐ വഴിയുള്ള പണമടയ്ക്കലുകൾക്ക് വേദി ഫീസോ മറ്റേതെങ്കിലും ചാർജുകളോ ഈടാക്കാൻ കഴിയില്ല.
ചതുരാങ്കിത പണമടയ്ക്കൽ ആവാസവ്യവസ്ഥയുടെ സുസ്ഥിരത ശക്തിപ്പെടുത്തുന്നതിനുള്ള സുപ്രധാന ചുവടുവയ്പ്പാണ് ഉയർന്ന മൂല്യമുള്ള വ്യാപാരി ഇടപാടുകൾക്ക് എംഡിആർ ഏർപ്പെടുത്തുന്നതെന്ന് കരുതൽ ബാങ്ക് (ആർബിഐ) വിശേഷിപ്പിച്ചു, ഇതോടൊപ്പം എല്ലാ ഇടപാടുകളും ഉപയോക്താക്കൾക്ക് സൗജന്യമായി തുടരുമെന്നും വ്യക്തമാക്കി.
## പശ്ചാത്തലം
₹2,000 വരെയുള്ള യുപിഐ, റുപേ ഡെബിറ്റ് കാർഡ് ഇടപാടുകൾക്ക് ചാർജ് ഈടാക്കുന്നത് നേരത്തെ തന്നെ വിലക്കിയിരുന്ന വിജ്ഞാപനങ്ങളുടെ തുടർച്ചയാണ് ഈ പുതിയ ചട്ടക്കൂട്. യുപിഐയുടെ അതിവേഗ വളർച്ചയുടെ പശ്ചാത്തലത്തിലാണ് ഈ മാറ്റം — ഈ വർഷം ഒരു മാസത്തിൽ മാത്രം 2,451 കോടിയിലധികം ഇടപാടുകൾ, ഏകദേശം ₹30 ലക്ഷം കോടി മൂല്യമുള്ളവ, ഈ വേദി കൈകാര്യം ചെയ്തു. ഇത് പ്രവർത്തിപ്പിക്കാനും സുരക്ഷിതമാക്കാനും പ്രതിവർഷം ഏകദേശം ₹20,000 കോടി ചെലവാകുമെന്നാണ് വ്യവസായ കണക്കുകൾ. വർധിച്ചുവരുന്ന ഇടപാട് അളവ്, വർധിച്ച മത്സരം, ദീർഘകാല സാമ്പത്തിക സുസ്ഥിരത എന്നിവയാണ് പുതുക്കിയ ഘടന അവതരിപ്പിക്കാനുള്ള പ്രധാന കാരണങ്ങളായി സർക്കാർ ചൂണ്ടിക്കാട്ടുന്നത്.
*2026 സെപ്റ്റംബർ പകുതി വരെയുള്ള ഔദ്യോഗിക സർക്കാർ, എൻപിസിഐ പ്രസ്താവനകളെ അടിസ്ഥാനമാക്കിയാണ് ഈ റിപ്പോർട്ട് തയ്യാറാക്കിയിരിക്കുന്നത്. ഒക്ടോബർ 15-ന് പ്രാബല്യത്തിൽ വരുന്നതിന് മുൻപ് ചട്ടക്കൂടിന്റെ വിശദാംശങ്ങളിൽ കൂടുതൽ വ്യക്തത വന്നേക്കാം.*


